ИССЛЕДОВАНИЕ · ПРОСАДКИ И ВОССТАНОВЛЕНИЕ

Просадки и восстановление: сколько рынок возвращается к своим вершинам

«Рынок всегда отрастает». Верно. Весь вопрос в том, сколько это занимает и что именно отрастает. После обвала 2008 года индекс Мосбиржи шёл к прежней вершине 8 лет 8 месяцев. С дивидендами хватило 3 года 4 месяца. А падение октября 2021 года по цене не отыграно до сих пор: 1776 дней ниже вершины.

Михаил Крицкий Михаил Крицкий основатель Инвестминт
Опубликовано 1 сентября 2026
Данные по 31 августа 2026 · 7243 торговых дня индекса Мосбиржи

Главное

Возврат к пику 2007 года
8 лет 8 месяцев
по цене; с дивидендами 3 года 4 месяца
Обвал 2022 года
−55,3%
от вершины 20.10.2021 до дна 10.10.2022
Сейчас ниже пика 2021 года
−49,2%
по цене; с дивидендами и налогом −27,4%
Акций вернулись к пику 2021
61%
из 243; 20 бумаг перестали торговаться
  1. 1 После обвала 2008 года индекс Мосбиржи возвращался к прежней вершине 8 лет 8 месяцев: с 12 декабря 2007 по 15 августа 2016. Тот же рынок с дивидендами закрыл ту же просадку за 3 года 4 месяца, к 1 апреля 2011.
  2. 2 Падение 2022 года по цене не отыграно до сих пор: 1776 дней ниже вершины, сейчас −49,2%. С дивидендами вершина вернулась 17 февраля 2025. Но рынок продержался выше неё 5 торговых дней и ушёл в новую просадку.
  3. 3 Налог на дивиденды съедает и это: индекс полной доходности за вычетом налога к пику октября 2021 года не вернулся вовсе. Ближе всего он подошёл 25 февраля 2025, на 2,0% ниже. Сейчас −27,4%.
  4. 4 Индекс рисует ещё и оптимистичную картину: к пику октября 2021 года вернулись 61% акций из 243, а 20 бумаг ушли с биржи, не дойдя до неё вовсе. Медианная бумага шла обратно 518 дней.

Что считаем просадкой

Просадка отсчитывается от последнего максимума. Пока индекс обновляет вершины, просадки нет; развернулся, и счёт пошёл от последней вершины. Медвежьим рынком мы называем просадку глубже −20%. Порог условный, зато общепринятый, и под результат мы его не подгоняли.

Восстановлением считаем первое закрытие на уровне прежней вершины или выше. Возврат мы ищем после дна, а не сразу после пика. Иначе первый же отскок в начале падения засчитался бы как «рынок отыграл», и половина эпизодов схлопнулась бы в дни.

Индекс Мосбиржи ценовой: дивиденды в него не входят. Поэтому весь расчёт идёт по трём рядам сразу: IMOEX (цена), MCFTR (то же самое с реинвестированными дивидендами) и MCFTRR (с дивидендами за вычетом налога). Разница между ними и есть половина этого исследования.

29 лет просадок одной картинкой

Ноль на графике означает исторический максимум, всё ниже показывает расстояние до него. Серые полосы отмечают 12 медвежьих рынков: от вершины до возврата к ней.

Рис. 1. Просадка от предыдущего максимума: цена и полная доходность, 1997–2026

Сверху индекс Мосбиржи (без дивидендов), снизу индекс полной доходности с реинвестированием. Одни и те же обвалы, разное время под водой.

−80 −60 −40 −20 0 IMOEX: просадка от максимума, % 2000 2005 2010 2015 2020 2025
−80 −60 −40 −20 0 MCFTR: просадка от максимума, % 2005 2010 2015 2020 2025

За точку месяца взято худшее дневное значение просадки внутри него: сглаженная помесячная линия занизила бы глубину дна. Сами эпизоды, глубина и сроки в таблицах ниже считаются по полному дневному ряду (7243 торговых дня у IMOEX, 5886 торговых дней у MCFTR). Индекс полной доходности начинается с 26 февраля 2003: 1998 и 2000 годов у него нет, и панели за разные периоды сравнивать по площади нельзя. Источник: MOEX ISS.

Две картинки, один рынок. Верхняя линия почти половину времени сидит глубоко под нулём, нижняя всплывает заметно быстрее: дивиденды вытягивают счёт, даже когда цена стоит.

Все 12 обвалов российского рынка

Каждое падение индекса Мосбиржи глубже −20% с 1997 года: когда началось, где было дно, сколько заняло падение и сколько ушло на обратную дорогу.

Табл. 1. Медвежьи рынки индекса Мосбиржи, 1997–2026

«Падал» считается от вершины до дна, «возвращался» от дна до первого закрытия на уровне вершины. Последняя строка ещё не закончена.

Вершина Дно Глубина Падал Возврат к пику Возвращался Всего под водой
06.10.1997 05.10.1998 −83,9% 364 дня 08.06.1999 246 дней 1 год 8 месяцев
06.07.1999 22.09.1999 −44,6% 78 дней 27.12.1999 96 дней 6 месяцев
27.03.2000 21.12.2000 −52,9% 269 дней 04.03.2002 438 дней 1 год 11 месяцев
20.05.2002 06.08.2002 −24,2% 78 дней 05.03.2003 211 дней 9 месяцев
17.10.2003 19.11.2003 −26,4% 33 дня 27.02.2004 100 дней 4 месяца
12.04.2004 28.07.2004 −31,4% 107 дней 05.10.2004 69 дней 6 месяцев
07.10.2004 10.12.2004 −30,0% 64 дня 02.08.2005 235 дней 10 месяцев
06.05.2006 13.06.2006 −31,7% 38 дней 06.12.2006 176 дней 7 месяцев
12.12.2007 24.10.2008 −73,9% 317 дней 15.08.2016 2852 дня 8 лет 8 месяцев
03.01.2017 15.06.2017 −20,5% 163 дня 18.01.2018 217 дней 1 год
20.01.2020 18.03.2020 −34,4% 58 дней 10.12.2020 267 дней 11 месяцев
20.10.2021 10.10.2022 −55,3% 355 дней не вернулся — 1776 дней, идёт

Порог медвежьего рынка: просадка глубже −20%. Эпизод закрывается в день, когда индекс впервые закрылся на уровне прежней вершины или выше; следующая просадка считается уже от новой вершины. Дни календарные. Расчёт Инвестминт по дневным закрытиям MOEX ISS.

Глубже всего рынок падал в 1998 году: −83,9%, больше четырёх пятых, и всего за 364 дня. Дольше всего он возвращался после вершины 12 декабря 2007: 8 лет 8 месяцев ниже пика. Текущая просадка вторая по длине в истории ряда и всё ещё открыта.

Поправка к слову «всегда». Из 12 эпизодов 11 закончились возвратом к вершине, и это правда. Неправда в другом: что возврат укладывается в горизонт, на который обычно рассчитывают. В 4 случаях рынок был ниже вершины дольше года, и это не считая текущей просадки, которая идёт 4 года 10 месяцев и ещё не закончилась.

Три кризиса подряд, три разных ответа

Три обвала, которые помнят все. Каждый смотрим тремя рядами сразу: цена, цена с дивидендами, цена с дивидендами за вычетом налога.

Табл. 2. 2008, ковид и 2022: глубина и сроки по трём индексам

IMOEX показывает цену, MCFTR полную доходность, MCFTRR полную доходность за вычетом налога на дивиденды.

Кризис Индекс Вершина Дно Глубина Возврат Под водой
Кризис 2008 года IMOEX 12.12.2007 24.10.2008 −73,9% 15.08.2016 8 лет 8 месяцев
MCFTR 12.12.2007 24.10.2008 −73,6% 01.04.2011 3 года 4 месяца
MCFTRR 12.12.2007 24.10.2008 −73,6% 06.04.2011 3 года 4 месяца
Ковид, 2020 IMOEX 20.01.2020 18.03.2020 −34,4% 10.12.2020 11 месяцев
MCFTR 20.01.2020 18.03.2020 −34,3% 16.11.2020 10 месяцев
MCFTRR 20.01.2020 18.03.2020 −34,3% 16.11.2020 10 месяцев
Обвал 2022 года IMOEX 20.10.2021 10.10.2022 −55,3% нет, −49,2% 1776 дней, идёт
MCFTR 20.10.2021 26.09.2022 −53,5% 17.02.2025 3 года 4 месяца
MCFTRR 20.10.2021 26.09.2022 −53,7% нет, −27,4% 1776 дней, идёт

Даты вершин у индексов полной доходности совпадают с ценовыми не всегда: дно 2022 года MCFTR прошёл 26 сентября 2022, а IMOEX 10 октября 2022, потому что летом 2022 года дивиденды платили немногие, но крупные эмитенты. «Нет» в колонке возврата означает «не вернулся к дате расчёта», а не отсутствие данных.

Кризис 2008 года. Глубина −73,9%, второй результат за всю историю ряда. Дальше начинается расхождение: по цене вершина вернулась только 15 августа 2016, а с дивидендами уже 1 апреля 2011. Разница в 1963 дня: 5 лет 4 месяца инвестор смотрел на «убыток» по графику, которого на его счёте уже не было.

Ковид, 2020. Самый быстрый эпизод: падение −34,4% за 58 дней и возврат за 267 дней от дна. Здесь дивиденды почти ничего не меняют (325 дней против 301): на коротком горизонте их не успевает накопиться.

Обвал 2022 года. Вершина 20 октября 2021, дно 10 октября 2022, глубина −55,3%. По цене возврата нет: 1776 дней ниже пика, сейчас −49,2%. С дивидендами возврат есть, но с оговоркой размером в целый раздел.

Что меняют дивиденды

На российских данных разница между «рынок не отрос» и «рынок отрос» сводится к дивидендам. Вот сколько дней каждый кризис держал инвестора ниже вершины в двух версиях.

Рис. 2. Сколько дней рынок был ниже прежней вершины

Календарные дни от пика до возврата. Тёмный столбец показывает цену (IMOEX), соседний тот же кризис с реинвестированными дивидендами (MCFTR).

0 1 000 2 000 3 000 дней ниже вершины 2008с дивидендамиКовидс дивидендами2022с дивидендами ещё идёт

У обвала 2022 года ценовой столбец не закончен: возврата не было, показано расстояние до даты расчёта, 31 августа 2026. Столбец с дивидендами закрыт: MCFTR вернул вершину 17 февраля 2025.

После 2008 года дивиденды сократили время под водой с 3169 дней до 1206 дней, в 2,6 раза. После 2022 года с 1776 дней, которые всё ещё идут, до 1216 закрытых. Ковид на этом фоне не показателен: просадка была слишком короткой, чтобы дивиденды успели что-то решить.

График индекса Мосбиржи показывает не вашу доходность, а цену без дивидендов. На длинном горизонте это две разные величины.

И что отнимает налог

У Мосбиржи есть отдельный индекс MCFTRR: та же полная доходность, но дивиденды зачислены за вычетом налога. Вот путь всех трёх рядов от вершины 20 октября 2021, приведённых к 100.

Рис. 3. Путь от вершины 2021 года: цена, дивиденды, налог

100 соответствует уровню вершины. Сплошная линия показывает полную доходность, пунктир ту же доходность за вычетом налога на дивиденды, тонкая линия внизу цену.

40 60 80 100 уровень к вершине 20.10.2021 = 100 2022 2023 2024 2025 2026 за вычетом налога цена с дивидендами

Недельные точки (245) нужны только для графика; даты возврата и текущие расстояния до вершины считаются по полному дневному ряду. Налоговый индекс MCFTRR считается по ставке для российских резидентов и не учитывает ни льготы, ни счета типа ИИС. Источник: MOEX ISS.

Сплошная линия пересекла 100: рынок с дивидендами вершину вернул. Пунктир к ней не дотянулся. Лучшее, чего добился MCFTRR после дна: −2,0% от вершины 25 февраля 2025. Вся разница между двумя линиями и есть налог с дивидендов за четыре с половиной года.

И вторая оговорка, без которой «рынок отыграл падение» звучит бодрее, чем есть. MCFTR простоял выше вершины 5 торговых дней, с 17 февраля 2025 по 25 февраля 2025, и снова ушёл в просадку: сейчас −24,6% от новой вершины. Возврат к пику ещё не смена режима, просто точка на графике.

Индекс восстановился. А ваши акции?

Индекс показывает средневзвешенную судьбу, из которой выбывшие компании исчезают без следа. Поэтому мы посчитали то же самое по отдельным бумагам: для каждого из трёх пиков взяли все ликвидные на тот момент акции и посмотрели, кто вернулся к своей вершине.

Табл. 3. Возврат отдельных акций к вершине по трём кризисам

«Ушли» значит, что бумага к вершине не вернулась и перестала торговаться: делистинг, объединение, банкротство.

Кризис Бумаг Вернулись Ниже пика Ушли Медиана дна Медиана возврата
Кризис 2008 годапик 19.05.2008 90 73 · 81% 12 5 −86,2% 982 дня
Ковид, 2020пик 20.01.2020 228 152 · 67% 56 20 −42,3% 357 дней
Обвал 2022 годапик 20.10.2021 243 147 · 61% 76 20 −51,1% 518 дней

Универсум каждого пика составляют бумаги, торговавшиеся достаточно плотно перед ним: у ковида и 2022 года не меньше 200 торговых дней за 365 дней до вершины; у 2008 года окно короче (60 дней из 120), потому что дневные котировки в нашей базе начинаются в январе 2008 года и более длинного окна перед майской вершиной не существует. Медианы посчитаны по бумагам, которые вернулись. «Перестали торговаться»: нет сделок последние 200 дней.

Интуиция подсказывает, что отдельные акции отрастают быстрее индекса. Картина ровно обратная. После 2008 года к вершине вернулись 81% бумаг, после ковида 67%, после 2022 года 61%. Медианная бумага 2008 года шла обратно 982 дня, дольше двух с половиной лет, а её дно было на −86,2% ниже вершины: заметно глубже индексных −73,9%.

Отдельная строка: 45 бумаг из 561 к вершине не вернулись и перестали торговаться. В индексе их нет. Индекс состав пересматривает, а инвестор нет.

Те же акции, но с дивидендами

По каждой бумаге мы досчитали полную доходность (цена плюс все выплаты за период) и сравнили с ценовым результатом на дату расчёта.

Табл. 4. Цена против полной доходности по акциям

Медианы по бумагам, у которых есть история дивидендов. «Спасены дивидендами»: по цене бумага ниже вершины, а с дивидендами уже выше.

Кризис Бумаг с выплатами Медиана по цене Медиана с дивидендами Спасены дивидендами Ниже даже с ними
Кризис 2008 года 77 +26,8% +145,1% 0 10
Ковид, 2020 122 +9,2% +60,3% 11 29
Обвал 2022 года 128 −9,7% +22,2% 7 41

Выплаты берутся из дивидендного календаря Инвестминт и суммируются без реинвестирования и без налога: это верхняя граница вклада дивидендов, а не результат конкретного счёта. Бумаги без единой выплаты за период в этот срез не входят, поэтому универсум здесь меньше, чем в таблице выше.

Самая говорящая строка про обвал 2022 года: медианная бумага −9,7% по цене и +22,2% с дивидендами. Разрыв в 31,9 процентного пункта и есть та часть доходности, которой нет на графике котировок. 7 бумаг из 128 вышли выше вершины только за счёт выплат, а 41 ниже неё даже с ними.

Кто до сих пор дальше всех от вершины

Табл. 5. Бумаги, дальше всего отстоящие от пика 2021 года

Расстояние до вершины на дату расчёта и глубина собственного дна. Список не отбирался вручную: это первые пятнадцать строк по расстоянию до пика.

Тикер Эмитент К вершине Своё дно
SMLT ПАО «ГК «Самолет» −92,3% −95,5%
MVID ПАО «М.видео» −92,2% −94,0%
LNZLP ПАО «Лензолото» −91,7% −91,7%
LNZL ПАО «Лензолото» −89,3% −89,3%
MTLRP ПАО «Мечел» −88,4% −90,7%
ALRS АК «АЛРОСА» (ПАО) −85,2% −87,8%
ETLN ЭТАЛОН ГРУП ПИЭЛСИ (ETALON GROUP PLC) −82,1% −84,9%
VTBR Банк ВТБ (ПАО) −81,7% −82,3%
MTLR ПАО «Мечел» −77,8% −82,3%
MAGE ПАО «Магаданэнерго» −76,2% −81,2%
YAKG ПАО «ЯТЭК» −76,1% −79,9%
GAZP ПАО «Газпром» −76,0% −78,8%
FEES ПАО «Россети» −75,0% −79,6%
MGNT ПАО «Магнит» −75,0% −76,5%
AFKS ПАО АФК «Система» −74,7% −76,3%

Только бумаги, которые торгуются на дату расчёта, 31 августа 2026. Цены без учёта дивидендов. Это не инвестиционная рекомендация: список описывает прошлое и ничего не говорит о будущем этих компаний.

Сколько времени рынок вообще проводит под водой

Ещё один разрез тех же данных: какую долю всех торговых дней рынок провёл в глубокой просадке, ниже своей вершины больше чем на 20%.

С 2003 года (общий период для всех трёх рядов) по цене это 45,8% времени, с дивидендами 23,6%, с дивидендами за вычетом налога 25,3%. Почти половина против четверти: разница не в доходности, а в том, сколько лет человек смотрит на красный экран.

Если брать всю доступную историю ценового индекса, с 1997 года, доля вырастет до 48,5%: туда попадают 1998 и 2000 годы, которых у индексов полной доходности нет вовсе. Сравнивать это число с 23,6% у MCFTR нельзя: периоды разные, и мы этого сравнения не делаем.

Что с этим делать

Три вещи, которые следуют прямо из чисел выше. Прогноз для них не нужен.

  • Горизонт меряйте не годами, а кризисами. Возврат к вершине занимал 325 дней в лучшем случае и 8 лет 8 месяцев в худшем. Деньги, которые могут понадобиться раньше, на этом рынке живут не в акциях.
  • Считайте полную доходность, а не котировку. На горизонте одного кризиса дивиденды сокращают время под водой в разы, а по акциям 2022 года дают 31,9 процентного пункта разницы к медиане.
  • Не переносите статистику индекса на отдельную бумагу. Индекс вернулся, а 76 из 243 бумаг всё ещё ниже вершины, и ещё 20 до неё уже не дойдут.

Текущее значение индекса и его историю мы держим на странице индекса Мосбиржи, а проверить свою стратегию на этих же данных можно в бэктесте.

Методика: как мы считали

  • Ряды. Дневные закрытия трёх индексов Московской биржи: IMOEX (ценовой) с 22 сентября 1997, 7243 торговых дня; MCFTR (полная доходность) и MCFTRR (полная доходность за вычетом налога на дивиденды) с 26 февраля 2003, по 5886 торговых дней. Источник: исторические данные MOEX ISS.
  • Просадка. Расстояние до бегущего максимума: на каждый день берётся максимальное закрытие с начала ряда, просадка равна отклонению от него вниз в процентах.
  • Медвежий рынок. Эпизод, в котором просадка хоть раз опускалась глубже −20%. Эпизод начинается в день последней вершины и заканчивается в день, когда индекс впервые закрылся на её уровне или выше.
  • Восстановление ищем после дна. Первое закрытие выше вершины считается только после того, как пройден минимум эпизода. Без этого правила отскок внутри падения засчитывался бы как возврат, и сроки восстановления схлопнулись бы в дни.
  • Дни календарные. Сроки под водой считаются в календарных днях, потому что так их сравнивают с собственным горизонтом. Торговые дни указаны отдельно там, где речь о наблюдениях, а не о времени.
  • Доля времени под водой. Доля торговых дней ряда, в которые просадка была глубже −20%. Для сравнения индексов между собой берётся только показатель с общей датой начала, с 26 февраля 2003: у IMOEX история длиннее на пять лет, и сравнение по разным периодам завысило бы разрыв.
  • Акции: универсум. Для каждого пика берутся обыкновенные и привилегированные акции Мосбиржи, торговавшиеся достаточно плотно перед вершиной: не меньше 200 торговых дней за 365 дней до неё. Для 2008 года окно короче, 60 дней из 120: дневные котировки в базе начинаются в январе 2008 года, и более длинного окна перед майской вершиной не существует. Универсумы получились 90, 228 и 243 бумаги.
  • Акции: возврат. За вершину каждой бумаги берём её максимум за неделю до пика рынка; возвратом считается первое закрытие на этом уровне после собственного дна. Бумаги без сделок последние 200 дней помечены как переставшие торговаться: для них возврата уже не будет.
  • Акции: дивиденды. Полная доходность бумаги считается как цена на дату расчёта плюс сумма всех выплат за период, делённая на цену вершины. Без реинвестирования и без налога: это верхняя граница вклада дивидендов, а не результат конкретного счёта. Выплаты взяты из дивидендного календаря Инвестминт.

Чего эти цифры не учитывают

  • Инфляцию. Все числа номинальные. Реальный возврат к вершине 2007 года не состоялся и близко: за 8 лет 8 месяцев рубль подешевел кратно.
  • Комиссии и налог с прибыли. В индексах их нет, в наших расчётах по акциям тоже. Налог учитывается только там, где он зашит в сам индекс (MCFTRR).
  • Регулярные довнесения. Все сроки посчитаны для единовременной покупки на вершине, худшего из реалистичных сценариев. Тот, кто докупал на падении, вышел бы в ноль раньше; насколько раньше, покажет только отдельный расчёт.
  • Остановку торгов 2022 года. Торги акциями не шли с конца февраля до конца марта 2022 года. Внутри этого разрыва пути цены никто не наблюдал, и глубина просадки на нём может быть занижена.
  • Это описание прошлого, а не прогноз. Ни один из сроков выше не обещает, что следующий возврат займёт столько же. Это не инвестиционная рекомендация.

Данные

Построчную выборку файлом мы не выкладываем, но источник открытый: исторические данные MOEX ISS по бумагам IMOEX, MCFTR и MCFTRR. Котировки акций и дивидендные выплаты взяты из базы Инвестминт. Методика выше описана так, чтобы расчёт можно было повторить с нуля. Нашли расхождение? Напишите нам, поправим.
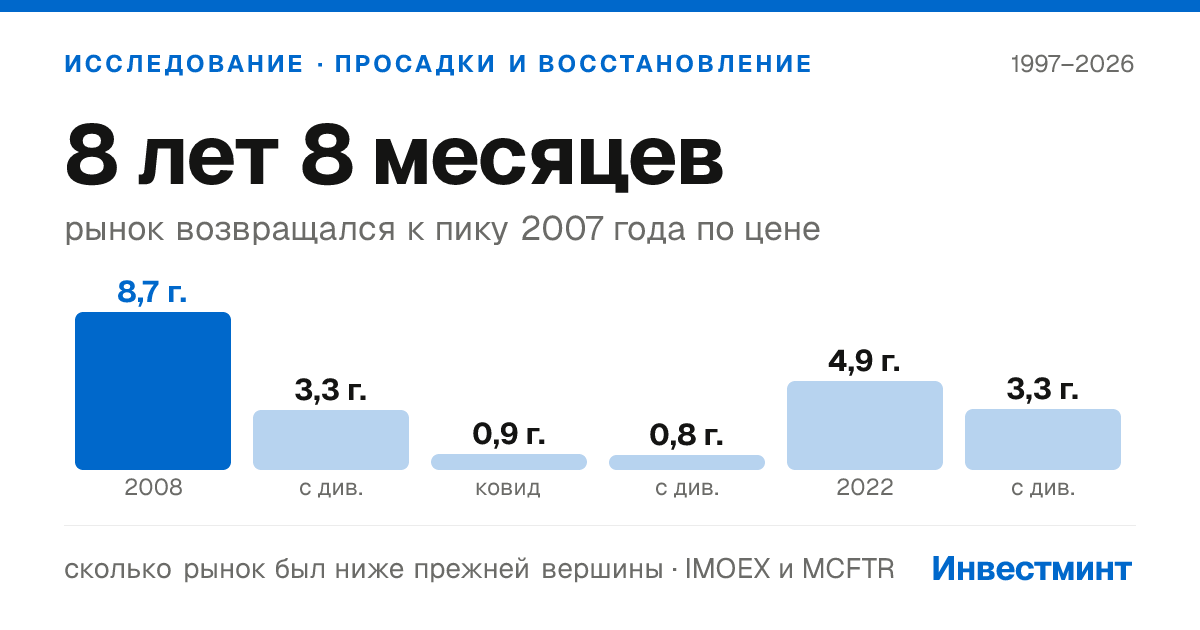
Цитирование

Главный вывод исследования: после обвала 2008 года индекс Мосбиржи возвращался к вершине 8 лет 8 месяцев
Картинка с главным выводом

Готовая карточка для поста или чата: цифры на ней те же, что на этой странице. Графики и выводы можно использовать свободно, просим только ссылаться на Инвестминт.

Скачать картинку

Как ссылаться

Крицкий М. Просадки и восстановление: сколько рынок возвращается к своим вершинам. Инвестминт, 2026. URL: https://investmint.ru/research/prosadki-i-vosstanovlenie/ (расчёт на 31 августа 2026).

Частые вопросы

Сколько времени российский рынок восстанавливался после кризиса 2008 года?

Индекс Мосбиржи упал на 73,9% (с 12 декабря 2007 по 24 октября 2008) и вернулся к прежней вершине только 15 августа 2016. Это 8 лет 8 месяцев ниже пика. Но индекс Мосбиржи не учитывает дивиденды: с ними тот же рынок закрыл ту же просадку 1 апреля 2011, то есть за 3 года 4 месяца.

Отыграл ли российский рынок падение 2022 года?

По цене нет. Индекс Мосбиржи на 31 августа 2026 на −49,2% ниже вершины 20 октября 2021, и ниже неё он уже 1776 дней. С учётом дивидендов рынок вершину вернул 17 февраля 2025, но простоял выше неё 5 торговых дней и снова ушёл в просадку. Индекс полной доходности за вычетом налога на дивиденды к пику не вернулся ни разу: сейчас он на −27,4% ниже.

Что считается просадкой и медвежьим рынком?

Просадкой называют падение от последнего максимума: если индекс был 4 000 и стал 3 000, просадка 25%. Медвежьим рынком в этом расчёте мы считаем просадку глубже −20%. Восстановление наступает с первым закрытием на уровне прежней вершины или выше, и ищем его от дна, а не от пика. С 1997 года индекс Мосбиржи пережил 12 таких эпизодов, самый глубокий из них −83,9% в 1998 году.

Помогают ли дивиденды быстрее выйти из просадки?

Сильно. После 2008 года рынок по цене был ниже вершины 3169 дней, а с реинвестированными дивидендами 1206 дней. По акциям картина та же: у бумаг, переживших обвал 2022 года, медианная цена сейчас −9,7% к вершине, а полная доходность с дивидендами +22,2%. 7 бумаг из 128 вышли в плюс только за счёт дивидендов.

Все ли акции возвращаются к прежним ценам?

Нет. К пику октября 2021 года вернулись 147 бумаг из 243, или 61%. Ещё 76 бумаг торгуются ниже вершины, а 20 бумаг перестали торговаться, так и не вернувшись. По трём кризисам сразу таких бумаг 45 из 561. Индекс этого не показывает: выбывшие компании из него исчезают бесследно.

Расчёт Инвестминт по дневным закрытиям индексов Московской биржи и котировкам акций. Выборка: 7243 торговых дня индекса Мосбиржи с 22 сентября 1997 по 31 августа 2026, 12 медвежьих рынков, 561 акций в трёх кризисах. Снимок данных от 1 сентября 2026. Это не инвестиционная рекомендация.

Command Palette

Search for a command to run...

Инвестминт в вашей ленте

Объявленные дивиденды, ближайшие отсечки и короткие разборы. Выбирайте, где удобнее читать.

Канал основателя Инвестминт